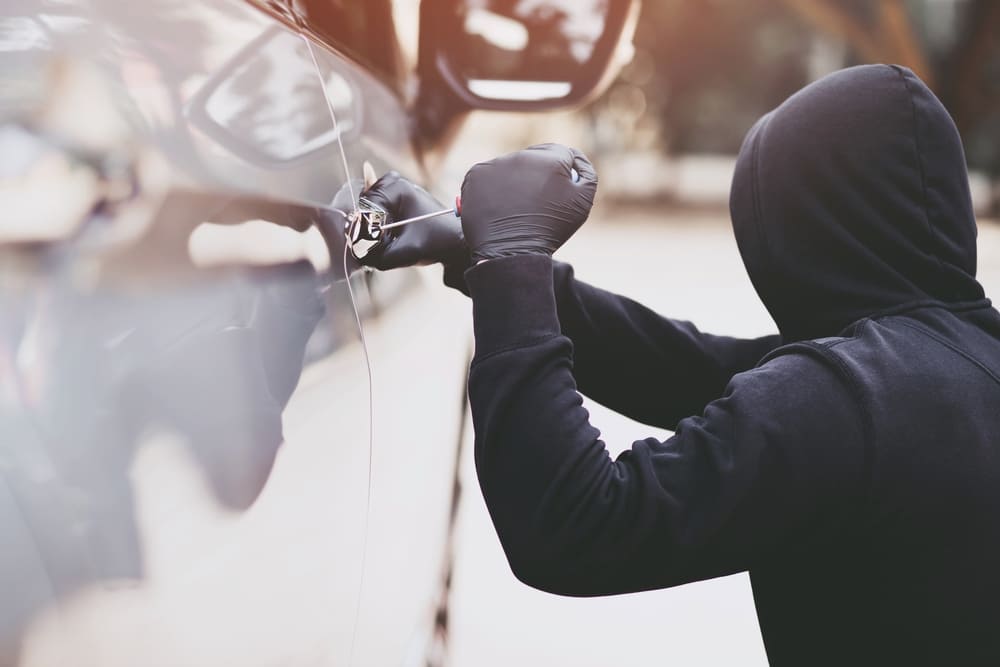
El robo de un vehículo puede generar un impacto económico considerable, especialmente cuando el propietario desconoce cómo se determina el monto que podría recibir en caso de una pérdida total. Por eso, al analizar un seguro contra robo de auto en Costa Rica, resulta relevante conocer los criterios utilizados para valorar el automóvil y calcular una eventual indemnización.
La elección de una póliza no depende únicamente del precio de la prima. También resulta relevante examinar los términos de la protección, el criterio de valoración y los elementos que influyen en el desembolso ante un imprevisto. ASSA Costa Rica comparte detalles sobre estas cuestiones como parte de su asesoramiento en pólizas vehiculares, buscando propiciar un entendimiento más transparente de las reglas vinculadas a cada amparo.
¿De qué manera se evalúa un automóvil tras un hurto?
Cuando un automóvil asegurado es robado y no logra ser recuperado, la indemnización se determina de acuerdo con las condiciones establecidas en la póliza. Uno de los aspectos centrales es el método utilizado para establecer el valor del vehículo al momento del siniestro.
Por esta razón, mantener actualizada la información del automóvil durante las renovaciones resulta relevante. Una valoración de un seguro contra robo de un auto en Costa Rica que no corresponda con las condiciones reales del vehículo puede tener consecuencias sobre el monto de la indemnización, especialmente en situaciones relacionadas con el infraseguro.
¿Qué implica asegurar un auto por valor comercial?
El valor comercial hace referencia al precio estimado que tendría un vehículo en el mercado al momento en que ocurre el siniestro. Para establecerlo pueden tomarse en cuenta diferentes características del automóvil y las condiciones del mercado.
Entre los factores que por lo regular se toman en cuenta figuran la marca, el año, el modelo, el estado general del carro y el kilometraje. Asimismo, las fluctuaciones de las tarifas en el mercado zonal también pueden jugar un papel importante.
Este procedimiento toma en cuenta la depreciación lógica del vehículo, motivo por el cual la suma asegurada es susceptible de modificarse con el transcurso de los años. Por esta razón, resulta fundamental revisar las cláusulas particulares del contrato antes de suscribir cualquier protección.
Factores que influyen en el cálculo de la indemnización
El importe de una compensación económica no se rige por un único factor. Dicha evaluación conjunta tanto los atributos del automóvil como los términos estipulados y las peculiaridades del accidente.
Entre los elementos clave capaces de ejercer influencia figuran:
- Los años de servicio del vehículo.
- El fabricante y la referencia.
- La distancia recorrida.
- Las condiciones generales en que se encuentra el coche.
- El precio de mercado actual cuando ocurre el incidente.
- Los términos y topes fijados en el contrato de seguro.
- La franquicia correspondiente.
Revisar estos aspectos con anticipación ayuda a comprender qué puede ocurrir ante un robo y cuáles son los criterios utilizados para determinar la compensación correspondiente.
Revisar la póliza también forma parte de la protección
Conocer las condiciones generales y particulares de un seguro resulta tan importante como identificar las coberturas incluidas. Antes de contratar una póliza, conviene verificar los alcances de la protección, exclusiones, deducibles y procedimientos establecidos para reportar un siniestro.
La asistencia vial es otro componente que puede formar parte de determinadas soluciones para automóviles. Dependiendo de la cobertura contratada, puede contemplar servicios como grúa, asistencia en carretera, transporte u otros apoyos destinados a atender situaciones inesperadas.
Una póliza de vehículos puede incluir una mayor variedad de contingencias
El robo no constituye la única contingencia capaz de mermar el patrimonio de un titular. Asimismo, un automóvil puede enfrentarse a colisiones, deterioros materiales, desastres naturales y diversos escenarios que exigen protección económica.
Dentro de las opciones en seguros de automóviles de ASSA Costa Rica se halla Auto PX, una alternativa que agrupa varias protecciones en un único contrato. Dependiendo de la modalidad elegida, es posible incorporar cobertura frente a siniestros viales, sustracción, soporte en carretera y situaciones específicas, tales como anegamientos o el desplome de ramas.
Por esta razón, al cotejar una póliza automovilística, resulta aconsejable sopesar el compendio de riesgos abarcados y no centrarse exclusivamente en una prestación determinada.
Datos esenciales para seleccionar una póliza vehicular
Comprender de qué manera se determina una indemnización facilita el análisis de las opciones existentes y permite reconocer qué factores conviene revisar antes de adquirir un seguro contra robo de auto en Costa Rica. El precio de mercado, las especificaciones del automotor, los deducibles y los términos del contrato son variables que influyen directamente en la resolución de un siniestro.
ASSA Costa Rica ofrece diversas alternativas enfocadas en el resguardo vehicular, acompañadas de asistencias y pólizas diseñadas para hacer frente a los variados peligros viales. La experiencia de esta entidad en el ámbito de seguros se complementa con la prioridad de ofrecer detalles transparentes respecto a los lineamientos de cada opción, facilitando que los conductores comprendan el verdadero alcance de su resguardo y elijan con mayor criterio al asegurar su vehículo.